Domain minimalversorgung.de kaufen?
Wir ziehen mit dem Projekt
minimalversorgung.de um.
Sind Sie am Kauf der Domain
minimalversorgung.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain minimalversorgung.de kaufen?
Was sind die Grundbedürfnisse, die für eine essentielle Versorgung unabdingbar sind?
Die Grundbedürfnisse, die für eine essentielle Versorgung unabdingbar sind, sind Nahrung, Wasser und Unterkunft. Ohne ausreichende Nahrung können wir nicht überleben, ohne Wasser können wir nicht lange überleben und ohne eine sichere Unterkunft sind wir den Elementen schutzlos ausgeliefert. Diese Grundbedürfnisse sind lebenswichtig für unsere Gesundheit und unser Wohlbefinden. **
Sind Zulagen steuerfrei?
Zulagen können steuerfrei sein, wenn sie bestimmte Voraussetzungen erfüllen. Zum Beispiel sind Zulagen für Kinder, wie das Kindergeld, in der Regel steuerfrei. Auch bestimmte Zulagen für bestimmte Berufsgruppen, wie beispielsweise Beamte oder Soldaten, können steuerfrei sein. Es ist jedoch wichtig zu beachten, dass nicht alle Zulagen steuerfrei sind und es von Fall zu Fall unterschiedlich sein kann. Es empfiehlt sich daher, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **

Ähnliche Suchbegriffe für Steuerfrei
Top-Angebote
Produkte zum Begriff Steuerfrei:
-
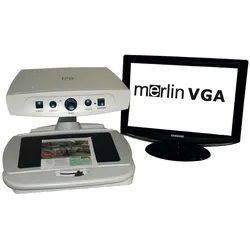
EV Optron Merlin Basic Bildschirmlesegerät (Grundversorgung)Bildschirmlesegerät für die Grundversorgung Das Merlin VGA ist ein Bildschirmlesegerät, das durch seine hohe Qualität und einfache Bedienung für jung und alt einsetzbar ist. Die leicht erlernbaren Einstellungen erfolgen durch nur fünf übersichtlich angeordnete Bedienknöpfe an der Vorderseite des Geräts. Ausgestattet mit Echtfarbenfunktion, DVI Monitoranschluß, unterschiedlichen Kontrastfarben, Autofokus, x/y Lesetisch, Vergrößerung bis 60x, Beleuchtung abschaltbar. Fünf große Bedienknöpfe ermöglichen eine intuitive und leichte Handhabung für jung und alt. Große Arbeitsfläche aufbremsbarem x/y Lesetisch. Komfortables und flüssiges Lesen durch Autofokus (automatische Scharfstellung) 24 Monate Garantie Reflexionsarme Beleuchtung Lieferbare Monitore in folgenden Größen: 20“, 22“ und 24“ (Optional) Echtfarbe für die Wiedergabe von z.B. Fotos und Prospekten Vergrößerung von ca. 2,...1690,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Suchtmedizinische GrundversorgungSuchtmedizinische Grundversorgung , Kursbuch zum Curriculum der Landesärztekammern , Reiningungssets > Autopflege & Aufbereitung , Erscheinungsjahr: 20181107, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Mixed media product, Redaktion: Bastigkeit, Matthias~Weber, Bernd, Seitenzahl/Blattzahl: 223, Abbildungen: 27 Abbildungen, Keyword: Abusus; Curriculum; Diamorphin; Fachkundenachweis Sucht; Illegale Drogen; Medikamentenmissbrauch; Psychosoziale Betreuung; Substitution; Substitutionsbehandlung; Suchtherapie; Suchtkrankheiten; Suchtmedizin; Suchtmedizinische Grundversorgung; Suchtpatienten; suchterzeugende Stoffe, Fachschema: Psychiatrie - Psychiater~Klinische Psychologie~Psychologie / Klinische Psychologie~Sucht~Süchtig~Suchttherapie~Innere Medizin~Medizin / Innere Medizin, Fachkategorie: Psychiatrie~Klinische Psychologie~Klinische und Innere Medizin, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Suchterkrankungen und Therapie, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Länge: 241, Breite: 172, Höhe: 12, Gewicht: 478, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000054352001 9783132401365-2 B0000054352002 9783132401365-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
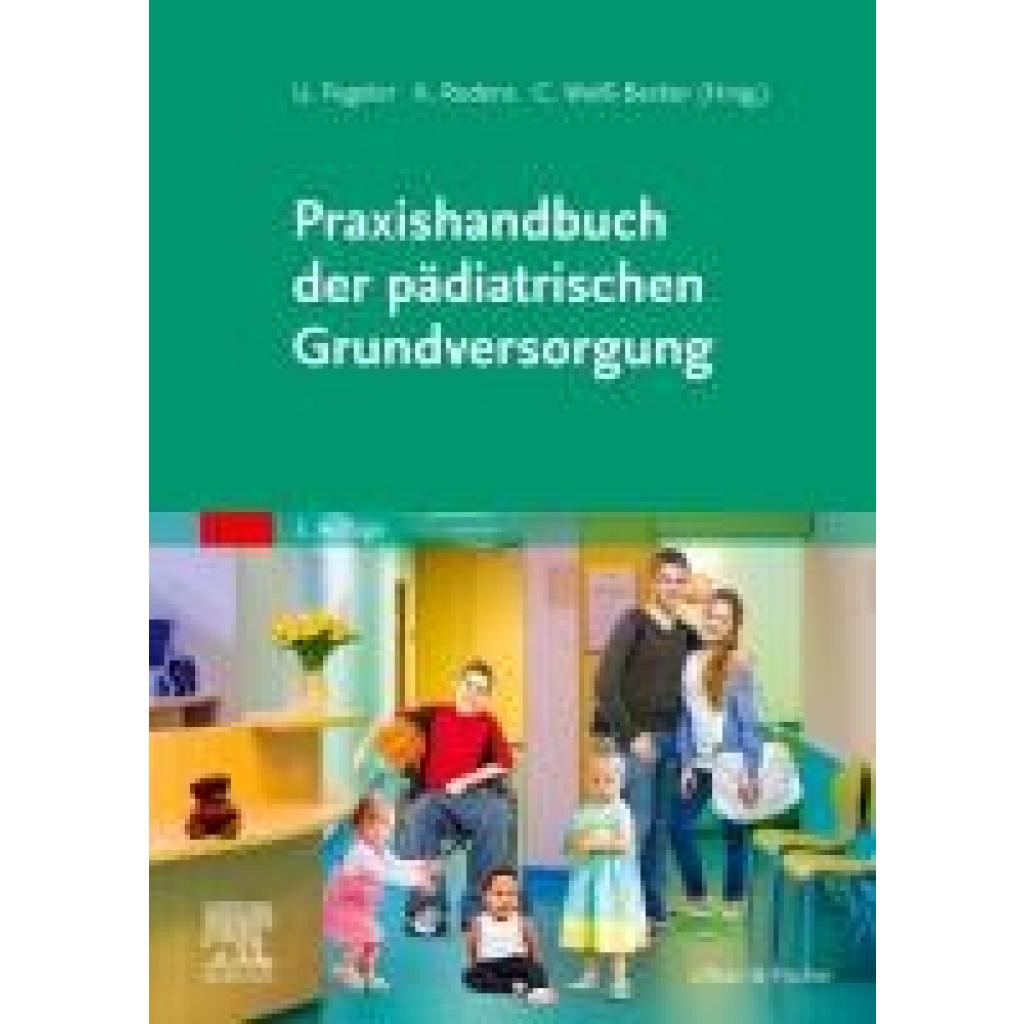
Praxishandbuch der pädiatrischen GrundversorgungPraxishandbuch der pädiatrischen Grundversorgung , Dieses Buch ist das einzige im deutschen Sprachraum, das alle Aspekte der pädiatrischen Grundversorgung abdeckt. Vor 10 Jahren wurden diese Themen erstmals von der Deutschen Akademie für Kinder- und Jugendmedizin (DAJK) beschrieben und als eigenständige Disziplin etabliert. Es bietet Problemlösungen für sämtliche Themenbereiche und Versorgungsaufgaben, die in jeder Kinderarztpraxis täglich auftreten und ist somit unverzichtbar für alle Ärztinnen und Ärzte, die in der ambulanten und sozial-pädiatrischen Grundversorgung arbeiten sowie in der Allgemeinmedizin tätig sind, und Kinder und Jugendliche im Alter von 0-18 Jahren behandeln. Das Buch gibt Ihnen Antworten auf alle wesentlichen und wichtigen Fragen, mit denen Sie in Ihrer Praxis konfrontiert werden und bietet Ihnen aktuelles State-of-the-Art-Wissen über Diagnostik, Therapien und Beratung - in der normalen kindlichen und pubertären Entwicklung ebenso wie bei chronischen Erkrankungen, psychischen Problemen oder Behinderungen. Zusätzliches Online-Material ergänzt die Buchinhalte. Neu in der 3. Auflage: Anorexie Transgender (Transgeschlechtlichkeit) bei Jugendlichen Cybergrooming Bildschirmmediengebrauch bei Kleinkindern zeitkritische Vorstellungsanlässe Dieses Buch eignet sich für: Niedergelassene Kinder- und Jugendärztinnen und -ärzte Niedergelassene Fachärztinnen und -ärzte für Allgemeinmedizin und Innere Medizin, die auch Kinder betreuen müssen Weiterbildungsassistenten und Weiterbildungsassistentinnen aus der Pädiatrie , Reiningungssets > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20241211, Produktform: Kartoniert, Redaktion: Fegeler, Ulrich~Rodens, Klaus~Weiss-Becker, Christoph, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 804, Keyword: Pädiatrische Grundversorgung; Ambulanz Pädiatrie; Erstversorgung Kinder; Primary Health Care; Kinder; Jugendliche; Kinderärzte; Pädiater; Allgemeinmediziner; Praxis; Gemeinschaftspraxis; niedergelassen, Fachschema: Innere Medizin~Medizin / Innere Medizin~Medizin / Allgemeines, Einführung, Lexikon~Kinderarzt~Kinderheilkunde~Pädiatrie, Fachkategorie: Medizin, allgemein~Klinische und Innere Medizin, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 33, Gewicht: 1422, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Ist Bitcoin steuerfrei?
Ist Bitcoin steuerfrei? Nein, Bitcoin ist nicht steuerfrei. In den meisten Ländern wird der Handel mit Bitcoin und anderen Kryptowährungen als steuerpflichtige Transaktion betrachtet. Gewinne aus dem Handel mit Bitcoin müssen in der Regel als Kapitalgewinne versteuert werden. Es ist wichtig, die steuerlichen Vorschriften in Ihrem Land zu beachten und gegebenenfalls Gewinne aus dem Handel mit Bitcoin ordnungsgemäß zu deklarieren. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass Sie alle steuerlichen Verpflichtungen im Zusammenhang mit Bitcoin erfüllen. **
-
Sind Fördermittel steuerfrei?
Fördermittel können steuerfrei sein, je nachdem, wie sie verwendet werden. Wenn Fördermittel beispielsweise für gemeinnützige oder wissenschaftliche Zwecke verwendet werden, können sie von der Steuer befreit sein. Es ist jedoch wichtig, die genauen Bedingungen und Vorschriften für die Verwendung von Fördermitteln zu beachten, um sicherzustellen, dass sie steuerfrei bleiben. In einigen Fällen können Fördermittel auch steuerpflichtig sein, insbesondere wenn sie für gewerbliche oder persönliche Zwecke verwendet werden. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass man die steuerlichen Auswirkungen von Fördermitteln richtig versteht. **
-
Sind Fahrtkosten steuerfrei?
Sind Fahrtkosten steuerfrei? Fahrtkosten können unter bestimmten Bedingungen steuerlich absetzbar sein, jedoch sind sie in der Regel nicht steuerfrei. Berufliche Fahrtkosten, wie beispielsweise Fahrten zwischen Wohnung und Arbeitsstätte, können in der Steuererklärung als Werbungskosten geltend gemacht werden. Private Fahrten hingegen sind nicht steuerlich absetzbar. Es ist wichtig, alle Fahrtkosten genau zu dokumentieren und entsprechende Belege aufzubewahren, um sie bei Bedarf in der Steuererklärung angeben zu können. Es empfiehlt sich, bei steuerlichen Fragen einen Steuerberater oder das Finanzamt zu konsultieren. **
Ist fahrtkostenzuschuss steuerfrei?
Ist Fahrtkostenzuschuss steuerfrei? Die steuerliche Behandlung von Fahrtkostenzuschüssen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Zuschusses und dem Verwendungszweck. In der Regel sind Fahrtkostenzuschüsse, die ausschließlich zur Abdeckung von tatsächlich angefallenen Fahrtkosten dienen, steuerfrei. Es ist jedoch wichtig, dass der Zuschuss ordnungsgemäß dokumentiert und nachgewiesen wird. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen. **
Sind Stornogebühren steuerfrei?
Stornogebühren sind grundsätzlich steuerpflichtig, da sie Einnahmen darstellen, die aus einer bereits getätigten Transaktion stammen. Allerdings können Unternehmen die gezahlten Stornogebühren als Betriebsausgaben geltend machen, was sich steuermindernd auswirken kann. Es ist wichtig, die genauen steuerlichen Regelungen in Bezug auf Stornogebühren mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären. In einigen Fällen können Stornogebühren auch umsatzsteuerpflichtig sein, je nach Art der Dienstleistung oder des Produkts, für das sie erhoben werden. Es ist ratsam, sich über die steuerlichen Aspekte von Stornogebühren zu informieren, um mögliche Steuerrisiken zu vermeiden. **
Top-Angebote
Produkte zum Begriff Steuerfrei:
-
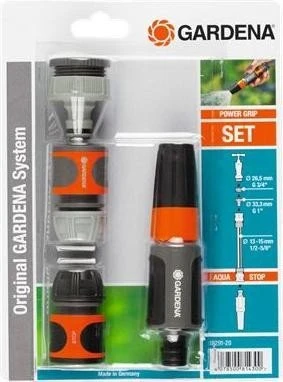
Grundausstattung-AktionGARDENA Grundausstattungs-Aktion - Komplettset für Systemeinsteiger. Vielseitig verwendbar für ein großes Anschlussgeräteprogramm. Für 13 mm (1/2'')- und 15 mm (5/8'')-Schläuche und Wasserhahn mit 26,5 mm (G 3/4)- und 33,3 mm (G 1)-Gewinde. Bestehend aus je1 x 18202/5305, 18215, 18213, 18300.10,65 €*Versand: 6,99 €Sichere Weiterleitung zum Anbieter
-
EV Optron Merlin Basic Bildschirmlesegerät (Grundversorgung)Bildschirmlesegerät für die Grundversorgung Das Merlin VGA ist ein Bildschirmlesegerät, das durch seine hohe Qualität und einfache Bedienung für jung und alt einsetzbar ist. Die leicht erlernbaren Einstellungen erfolgen durch nur fünf übersichtlich angeordnete Bedienknöpfe an der Vorderseite des Geräts. Ausgestattet mit Echtfarbenfunktion, DVI Monitoranschluß, unterschiedlichen Kontrastfarben, Autofokus, x/y Lesetisch, Vergrößerung bis 60x, Beleuchtung abschaltbar. Fünf große Bedienknöpfe ermöglichen eine intuitive und leichte Handhabung für jung und alt. Große Arbeitsfläche aufbremsbarem x/y Lesetisch. Komfortables und flüssiges Lesen durch Autofokus (automatische Scharfstellung) 24 Monate Garantie Reflexionsarme Beleuchtung Lieferbare Monitore in folgenden Größen: 20“, 22“ und 24“ (Optional) Echtfarbe für die Wiedergabe von z.B. Fotos und Prospekten Vergrößerung von ca. 2,...1690,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was sind die Grundbedürfnisse, die für eine essentielle Versorgung unabdingbar sind?
Die Grundbedürfnisse, die für eine essentielle Versorgung unabdingbar sind, sind Nahrung, Wasser und Unterkunft. Ohne ausreichende Nahrung können wir nicht überleben, ohne Wasser können wir nicht lange überleben und ohne eine sichere Unterkunft sind wir den Elementen schutzlos ausgeliefert. Diese Grundbedürfnisse sind lebenswichtig für unsere Gesundheit und unser Wohlbefinden. **
-
Sind Zulagen steuerfrei?
Zulagen können steuerfrei sein, wenn sie bestimmte Voraussetzungen erfüllen. Zum Beispiel sind Zulagen für Kinder, wie das Kindergeld, in der Regel steuerfrei. Auch bestimmte Zulagen für bestimmte Berufsgruppen, wie beispielsweise Beamte oder Soldaten, können steuerfrei sein. Es ist jedoch wichtig zu beachten, dass nicht alle Zulagen steuerfrei sind und es von Fall zu Fall unterschiedlich sein kann. Es empfiehlt sich daher, sich bei steuerlichen Fragen an einen Steuerberater oder das Finanzamt zu wenden. **
-
Ist verpflegungsmehraufwand steuerfrei?
Ist Verpflegungsmehraufwand steuerfrei? Der Verpflegungsmehraufwand ist grundsätzlich steuerfrei, wenn er beruflich bedingt ist und bestimmte Voraussetzungen erfüllt sind. Dazu zählen unter anderem dienstliche Reisen, Auswärtstätigkeiten oder Dienstreisen. Die Höhe des Verpflegungsmehraufwands richtet sich nach der Dauer des Aufenthalts und dem jeweiligen Land. Es gelten festgelegte Pauschalen, die vom Finanzamt anerkannt werden. Es ist wichtig, alle Belege und Nachweise für die Verpflegungskosten aufzubewahren, um im Falle einer Prüfung durch das Finanzamt nachweisen zu können, dass es sich um beruflich bedingte Ausgaben handelt. **
-
Ist Bitcoin steuerfrei?
Ist Bitcoin steuerfrei? Nein, Bitcoin ist nicht steuerfrei. In den meisten Ländern wird der Handel mit Bitcoin und anderen Kryptowährungen als steuerpflichtige Transaktion betrachtet. Gewinne aus dem Handel mit Bitcoin müssen in der Regel als Kapitalgewinne versteuert werden. Es ist wichtig, die steuerlichen Vorschriften in Ihrem Land zu beachten und gegebenenfalls Gewinne aus dem Handel mit Bitcoin ordnungsgemäß zu deklarieren. Es empfiehlt sich, einen Steuerberater zu konsultieren, um sicherzustellen, dass Sie alle steuerlichen Verpflichtungen im Zusammenhang mit Bitcoin erfüllen. **
Ähnliche Suchbegriffe für Steuerfrei
-
Suchtmedizinische GrundversorgungSuchtmedizinische Grundversorgung , Kursbuch zum Curriculum der Landesärztekammern , Reiningungssets > Autopflege & Aufbereitung , Erscheinungsjahr: 20181107, Produktform: Kassette, Inhalt/Anzahl: 1, Inhalt/Anzahl: 1, Beilage: Mixed media product, Redaktion: Bastigkeit, Matthias~Weber, Bernd, Seitenzahl/Blattzahl: 223, Abbildungen: 27 Abbildungen, Keyword: Abusus; Curriculum; Diamorphin; Fachkundenachweis Sucht; Illegale Drogen; Medikamentenmissbrauch; Psychosoziale Betreuung; Substitution; Substitutionsbehandlung; Suchtherapie; Suchtkrankheiten; Suchtmedizin; Suchtmedizinische Grundversorgung; Suchtpatienten; suchterzeugende Stoffe, Fachschema: Psychiatrie - Psychiater~Klinische Psychologie~Psychologie / Klinische Psychologie~Sucht~Süchtig~Suchttherapie~Innere Medizin~Medizin / Innere Medizin, Fachkategorie: Psychiatrie~Klinische Psychologie~Klinische und Innere Medizin, Warengruppe: HC/Medizin/Andere Fachgebiete, Fachkategorie: Suchterkrankungen und Therapie, Text Sprache: ger, Sender’s product category: BUNDLE, Verlag: Georg Thieme Verlag, Verlag: Georg Thieme Verlag, Länge: 241, Breite: 172, Höhe: 12, Gewicht: 478, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Genre: Mathematik/Naturwissenschaften/Technik/Medizin, Beinhaltet: B0000054352001 9783132401365-2 B0000054352002 9783132401365-1, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,65,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Praxishandbuch der pädiatrischen GrundversorgungPraxishandbuch der pädiatrischen Grundversorgung , Dieses Buch ist das einzige im deutschen Sprachraum, das alle Aspekte der pädiatrischen Grundversorgung abdeckt. Vor 10 Jahren wurden diese Themen erstmals von der Deutschen Akademie für Kinder- und Jugendmedizin (DAJK) beschrieben und als eigenständige Disziplin etabliert. Es bietet Problemlösungen für sämtliche Themenbereiche und Versorgungsaufgaben, die in jeder Kinderarztpraxis täglich auftreten und ist somit unverzichtbar für alle Ärztinnen und Ärzte, die in der ambulanten und sozial-pädiatrischen Grundversorgung arbeiten sowie in der Allgemeinmedizin tätig sind, und Kinder und Jugendliche im Alter von 0-18 Jahren behandeln. Das Buch gibt Ihnen Antworten auf alle wesentlichen und wichtigen Fragen, mit denen Sie in Ihrer Praxis konfrontiert werden und bietet Ihnen aktuelles State-of-the-Art-Wissen über Diagnostik, Therapien und Beratung - in der normalen kindlichen und pubertären Entwicklung ebenso wie bei chronischen Erkrankungen, psychischen Problemen oder Behinderungen. Zusätzliches Online-Material ergänzt die Buchinhalte. Neu in der 3. Auflage: Anorexie Transgender (Transgeschlechtlichkeit) bei Jugendlichen Cybergrooming Bildschirmmediengebrauch bei Kleinkindern zeitkritische Vorstellungsanlässe Dieses Buch eignet sich für: Niedergelassene Kinder- und Jugendärztinnen und -ärzte Niedergelassene Fachärztinnen und -ärzte für Allgemeinmedizin und Innere Medizin, die auch Kinder betreuen müssen Weiterbildungsassistenten und Weiterbildungsassistentinnen aus der Pädiatrie , Reiningungssets > Autopflege & Aufbereitung , Auflage: 3. Auflage, Erscheinungsjahr: 20241211, Produktform: Kartoniert, Redaktion: Fegeler, Ulrich~Rodens, Klaus~Weiss-Becker, Christoph, Auflage: 24003, Auflage/Ausgabe: 3. Auflage, Seitenzahl/Blattzahl: 804, Keyword: Pädiatrische Grundversorgung; Ambulanz Pädiatrie; Erstversorgung Kinder; Primary Health Care; Kinder; Jugendliche; Kinderärzte; Pädiater; Allgemeinmediziner; Praxis; Gemeinschaftspraxis; niedergelassen, Fachschema: Innere Medizin~Medizin / Innere Medizin~Medizin / Allgemeines, Einführung, Lexikon~Kinderarzt~Kinderheilkunde~Pädiatrie, Fachkategorie: Medizin, allgemein~Klinische und Innere Medizin, Warengruppe: HC/Medizin/Andere Fachgebiete, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 240, Breite: 170, Höhe: 33, Gewicht: 1422, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,90,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
EV Optron Merlin Basic Bildschirmlesegerät (Grundversorgung)Bildschirmlesegerät für die Grundversorgung Das Merlin VGA ist ein Bildschirmlesegerät, das durch seine hohe Qualität und einfache Bedienung für jung und alt einsetzbar ist. Die leicht erlernbaren Einstellungen erfolgen durch nur fünf übersichtlich angeordnete Bedienknöpfe an der Vorderseite des Geräts. Ausgestattet mit Echtfarbenfunktion, DVI Monitoranschluß, unterschiedlichen Kontrastfarben, Autofokus, x/y Lesetisch, Vergrößerung bis 60x, Beleuchtung abschaltbar. Fünf große Bedienknöpfe ermöglichen eine intuitive und leichte Handhabung für jung und alt. Große Arbeitsfläche aufbremsbarem x/y Lesetisch. Komfortables und flüssiges Lesen durch Autofokus (automatische Scharfstellung) 24 Monate Garantie Reflexionsarme Beleuchtung Lieferbare Monitore in folgenden Größen: 20“, 22“ und 24“ (Optional) Echtfarbe für die Wiedergabe von z.B. Fotos und Prospekten Vergrößerung von ca. 2,...1750,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Fördermittel steuerfrei?
Fördermittel können steuerfrei sein, je nachdem, wie sie verwendet werden. Wenn Fördermittel beispielsweise für gemeinnützige oder wissenschaftliche Zwecke verwendet werden, können sie von der Steuer befreit sein. Es ist jedoch wichtig, die genauen Bedingungen und Vorschriften für die Verwendung von Fördermitteln zu beachten, um sicherzustellen, dass sie steuerfrei bleiben. In einigen Fällen können Fördermittel auch steuerpflichtig sein, insbesondere wenn sie für gewerbliche oder persönliche Zwecke verwendet werden. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um sicherzustellen, dass man die steuerlichen Auswirkungen von Fördermitteln richtig versteht. **
-
Sind Fahrtkosten steuerfrei?
Sind Fahrtkosten steuerfrei? Fahrtkosten können unter bestimmten Bedingungen steuerlich absetzbar sein, jedoch sind sie in der Regel nicht steuerfrei. Berufliche Fahrtkosten, wie beispielsweise Fahrten zwischen Wohnung und Arbeitsstätte, können in der Steuererklärung als Werbungskosten geltend gemacht werden. Private Fahrten hingegen sind nicht steuerlich absetzbar. Es ist wichtig, alle Fahrtkosten genau zu dokumentieren und entsprechende Belege aufzubewahren, um sie bei Bedarf in der Steuererklärung angeben zu können. Es empfiehlt sich, bei steuerlichen Fragen einen Steuerberater oder das Finanzamt zu konsultieren. **
-
Ist fahrtkostenzuschuss steuerfrei?
Ist Fahrtkostenzuschuss steuerfrei? Die steuerliche Behandlung von Fahrtkostenzuschüssen hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Zuschusses und dem Verwendungszweck. In der Regel sind Fahrtkostenzuschüsse, die ausschließlich zur Abdeckung von tatsächlich angefallenen Fahrtkosten dienen, steuerfrei. Es ist jedoch wichtig, dass der Zuschuss ordnungsgemäß dokumentiert und nachgewiesen wird. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater oder der zuständigen Finanzbehörde beraten zu lassen. **
-
Sind Stornogebühren steuerfrei?
Stornogebühren sind grundsätzlich steuerpflichtig, da sie Einnahmen darstellen, die aus einer bereits getätigten Transaktion stammen. Allerdings können Unternehmen die gezahlten Stornogebühren als Betriebsausgaben geltend machen, was sich steuermindernd auswirken kann. Es ist wichtig, die genauen steuerlichen Regelungen in Bezug auf Stornogebühren mit einem Steuerberater oder der zuständigen Finanzbehörde zu klären. In einigen Fällen können Stornogebühren auch umsatzsteuerpflichtig sein, je nach Art der Dienstleistung oder des Produkts, für das sie erhoben werden. Es ist ratsam, sich über die steuerlichen Aspekte von Stornogebühren zu informieren, um mögliche Steuerrisiken zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.